
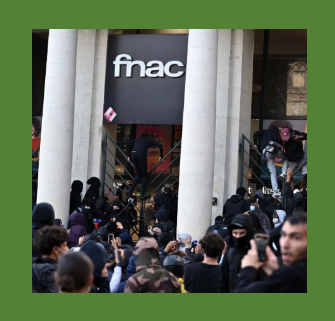
Après les violences et les pillages survenus en France, le gouvernement prépare un dispositif inédit de mutualisation du risque « émeutes » entre les assureurs et l’État. Selon Les Échos, une cotisation de solidarité de 0,8% pourrait être appliquée aux contrats d’assurance dommages, notamment automobile et habitation, afin de financer en partie ce futur mécanisme.
Un régime encore en construction
Le projet, prévu dans le budget 2026, n’est pas encore opérationnel. Deux projets de décrets et deux projets d’arrêtés ont été présentés mi-octobre au Comité consultatif de la législation et de la réglementation financières (CCLRF). Ils doivent encore être validés par le Conseil d’État avant leur publication au Journal officiel.
L’idée est de ne pas laisser les victimes de pillages, saccages ou dégradations face à des pertes impossibles à indemniser. Le dispositif devrait répartir la charge entre le marché de l’assurance et les finances publiques, à travers un fonds dédié.
Le Maroc a déjà franchi une partie du chemin
Cette approche française rappelle fortement l’expérience marocaine. Depuis la loi n° 110-14, le Royaume a mis en place un régime de couverture des conséquences des événements catastrophiques, connu sous le sigle EVCAT. Il couvre non seulement les inondations, crues, séismes et tsunamis, mais aussi les actes de terrorisme ainsi que les émeutes et mouvements populaires lorsque leurs effets sont d’une intensité grave pour la collectivité.
Le régime repose sur une logique mixte. Les assurés bénéficient d’une garantie automatiquement intégrée dans certains contrats, notamment les assurances de dommages aux biens et la responsabilité civile automobile. Les personnes non assurées, elles, peuvent être prises en charge par le Fonds de solidarité contre les événements catastrophiques (FSEC).
Le FSEC, un socle de solidarité nationale
Le FSEC est un établissement public doté d’une autonomie financière. Il intervient après la déclaration officielle de l’événement catastrophique par le Chef du gouvernement et indemnise notamment les personnes non couvertes, en particulier pour les dommages corporels et la perte de la résidence principale.
Son financement provient notamment d’une taxe parafiscale de 1% prélevée sur les contrats d’assurance non-vie, à l’exception de l’assurance accidents du travail. Le fonds peut également recourir à l’emprunt garanti par l’État ou recevoir des dons et subventions.
Selon la Banque mondiale, ce mécanisme permet de couvrir plus de 17 millions de personnes à travers le volet assurantiel privé, tandis que le FSEC complète le dispositif pour les ménages pauvres et vulnérables. Entre 2020 et 2023, la taxe parafiscale aurait permis de collecter plus de 90 millions de dollars.
Ce que la France peut inspirer au Maroc
La démarche française apporte toutefois une nuance intéressante : elle vise à créer un mécanisme spécifiquement dédié au risque d’émeutes, avec une cotisation clairement identifiée. Au Maroc, ce risque est déjà intégré au régime EVCAT, mais l’expérience pourrait nourrir une réflexion sur l’adaptation des plafonds, des franchises et des mécanismes de réassurance face à des épisodes de violence urbaine plus fréquents ou plus destructeurs.
Le débat pourrait également porter sur l’extension de la protection aux commerces, aux véhicules professionnels et aux activités économiques touchées par les pertes d’exploitation. Des solutions d’assurance contre le terrorisme et la violence politique existent déjà sur le marché marocain, mais elles restent souvent contractuelles et ciblées. Sans oublier les débordements lors de rencontres passionnelles footbalistiques qui génèrent nombre de sinistres pour les riverains des stades.
Une question de résilience nationale
La leçon est la même des deux côtés de la Méditerranée : les risques liés aux violences collectives ne peuvent plus être traités comme des événements exceptionnels hors de tout dispositif structuré. Ils exigent des règles claires, des financements prévisibles et une répartition équilibrée entre assureurs, État et assurés.
Le Maroc dispose déjà d’un socle solide avec le FSEC et la garantie EVCAT. L’enjeu désormais consiste à renforcer la pénétration de l’assurance, à mieux informer les citoyens sur leurs droits et à ajuster le dispositif aux réalités économiques et sociales d’un pays en pleine transformation.
212assurances – 24 octobre 2026